
自宅兼事務所で開業する注意点|賃貸契約・経費の按分・近隣トラブルの防ぎ方


- 今住んでいる賃貸で、そのまま開業してよいのか知りたい
- 経費にできるもの、できないものを知りたい
- 近隣住民とのトラブルを、防ぐ方法を知りたい
在宅勤務の広がりとともに、自宅兼事務所で、個人事業を始める人が増えています。ライター、プログラマー、ネットショップの運営など、パソコンとインターネット環境があれば、自宅からでも仕事を進められる分野は多くあります。一方で、賃貸契約や、経費の計上には、注意すべき点があります。この記事では、自宅兼事務所で開業するときの、ポイントと注意点を解説します。
この記事の結論
今の賃貸で始めるなら、家主への確認が第一です。家賃や光熱費は、事業で使う分を按分して経費にできますが、敷金や住宅ローンの元本は、経費になりません。近隣への配慮も、忘れずに。
- 賃貸借契約は、多くが居住専用。事業利用は、家主に確認する
- 経費の按分と、住宅ローン減税への影響は、事前に把握しておく
- 来客・騒音は、近隣とのトラブルのもとになりやすい
今住んでいる賃貸で開業する場合
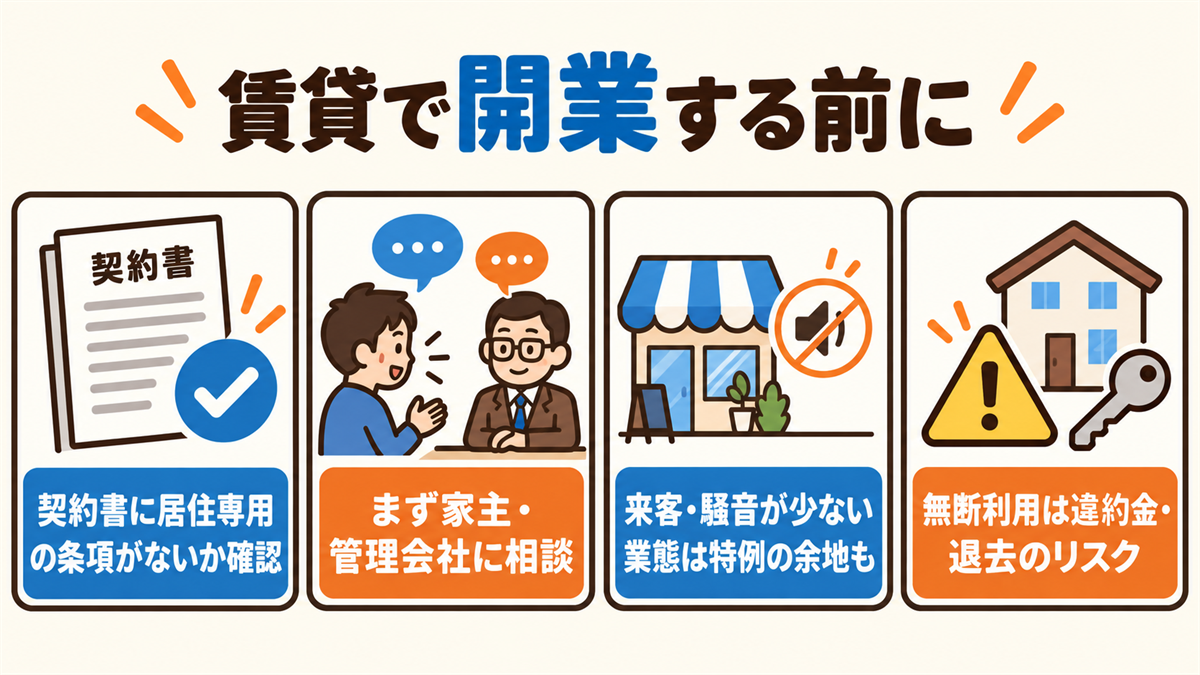
賃貸物件を、自宅兼事務所として使う場合、まず家主の承諾が必要です。多くの賃貸借契約書には、「居住のみを目的とする」など、住居利用に限定する条項が書かれています。
この条項に反して、事業利用を続けると、近隣住民や管理会社とのトラブルにつながったり、契約違反として、違約金や退去を求められたりすることがあります。一方、デスクワークが中心で、騒音や来客が少ない業態なら、家主に相談して、特例で認めてもらえるケースもあります。まずは、家主や不動産会社に、事前に相談することが大切です。
「事務所利用可」物件を探す場合
新たに物件を探す場合は、賃貸物件検索サイトで、「事務所利用可」の条件を選ぶと、事業利用が許可された物件に絞り込めます。
件数が少なく、賃料が高くなりやすい
事務所利用可の物件は、一般的な住居用物件に比べて、市場に出回る数が少なくなります。需要と供給のバランスから、賃料が高くなる傾向があります。
「事務所契約」は、消費税に注意
「住居契約」と違い、「事務所契約」は、賃料に消費税が課税されるのが一般的です。事務所契約を結ぶときは、税込みでの総コストを、事前に計算しておきましょう。
開業後の経費
自宅兼事務所の場合、経費にできるもの・できないものを、正しく区別することが、大切です。
按分して経費にできるもの
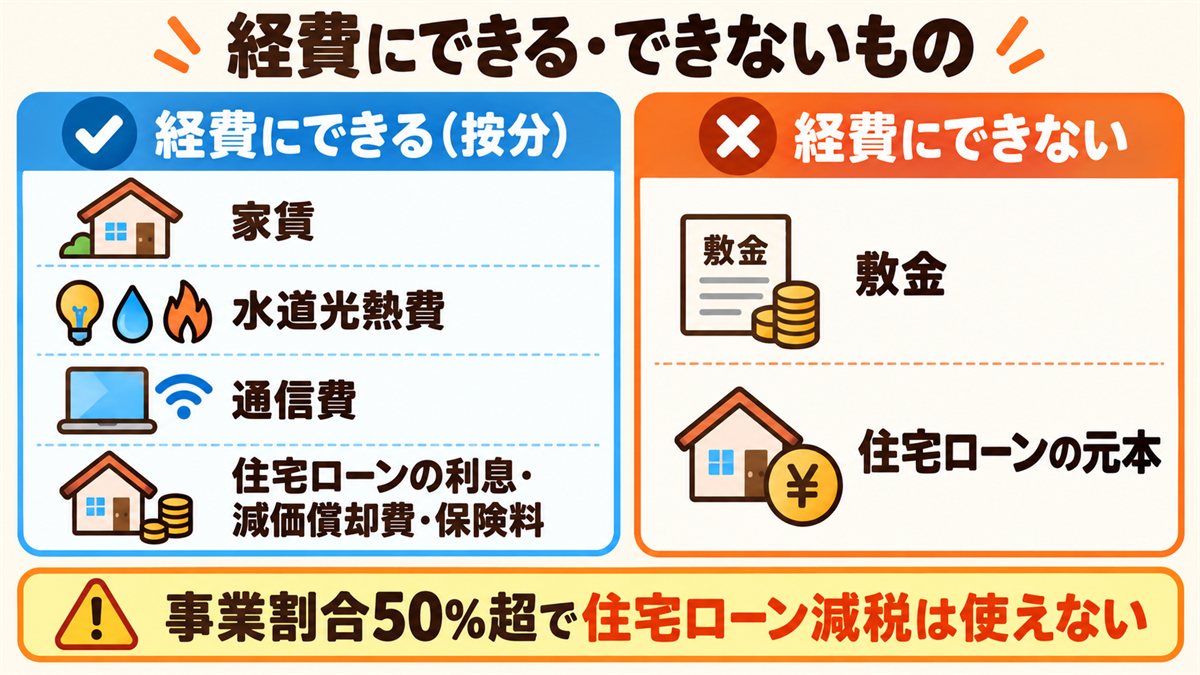
家賃、水道光熱費、通信費、引っ越し代金などは、事業のために使った分を、経費として計上できます。事業と、プライベートの使用割合に応じて、按分するのが基本です。家賃や光熱費は、按分する金額の割合が大きくなりやすいため、根拠を明確にしておきましょう。
敷金は、経費にならない
敷金は、契約終了時に、原状回復を条件に返還される保証金であるため、按分の対象にはならず、経費として計上できません。
持ち家の場合:元本は不可、利息・減価償却費は可
持ち家を事業で使う場合、住宅ローンの元本は、経費にできません。一方、利息部分、減価償却費、保険料などは、事業で使う割合に応じて、按分して経費にできます。
自宅の一部を事業用に使い、その割合が50%を超える場合、住宅ローン減税(住宅借入金等特別控除)の適用を受けられなくなります。住宅としての利用が、主でなくなると見なされるためです。事業と住居のバランスを考えて、事業で使う面積・割合を決めましょう。按分の具体的な計算や、経費にできる範囲は、税務署や税理士に相談してください。
近隣住民とのトラブル防止
自宅兼事務所を運営するときは、近隣住民との関係にも、気を配りましょう。
- 来客の頻度:エントランスや廊下での、話し声や、ドアの開閉音が、気になる場合がある
- 配送業者の出入り:荷物の受け渡しが多い業態は、時間帯や、対応方法を工夫する
- 騒音:工具を使う作業などは、時間帯を選ぶ、防音対策をするなど、事前の対策が望ましい
特に、アパートやマンションなどの集合住宅では、こうした配慮が、円滑な事業運営につながります。
よくある質問
賃貸で、事業利用の相談をしたら、必ず断られますか?
断られるとは限りません。来客や騒音が少ない業態であれば、特例として認められる場合があります。まずは、家主や不動産会社に、事業の内容を説明して相談しましょう。
家賃は、どのくらいの割合を経費にできますか?
決まった割合はなく、実際に事業で使っている面積や、時間の割合をもとに、合理的に按分します。判断に迷う場合は、税務署や税理士に相談してください。
住宅ローン減税を受けながら、自宅で開業できますか?
事業で使う割合が50%以下であれば、要件を満たせる可能性があります。50%を超えると、適用を受けられなくなるため、事業スペースの範囲に注意してください。
まとめ:家主への確認と、経費の正確な区別が鍵
自宅兼事務所は、固定費を抑えられる魅力的な選択肢ですが、賃貸なら家主への確認、経費なら按分できるもの・できないものの区別が欠かせません。住宅ローン減税への影響や、近隣への配慮も踏まえて、無理のない形で始めましょう。
- 賃貸は、家主・管理会社への確認が第一
- 家賃・光熱費は按分して経費に、敷金・元本は経費にならない
- 事業割合50%超で、住宅ローン減税は使えなくなる
