
個人事業主とサラリーマン、どちらがいい?手取り・年金・福利厚生を比較


- 会社員と個人事業主、手取り収入はどのくらい違うのか知りたい
- 年金や福利厚生の違いを知りたい
- 個人事業主ならではの、メリットも知りたい
「会社員と個人事業主、どちらが得か」は、多くの人が一度は考える疑問です。結論から言うと、手取り収入だけを見ると、両者の差はそれほど大きくありません。しかし、年金や福利厚生など、目に見えにくい部分では、違いがはっきりしています。この記事では、両者を比較しながら、選び方の考え方を紹介します。
この記事の結論
手取り収入は、会社員がわずかに有利な傾向があります。年金・福利厚生を含めると、会社員のほうが、生涯で見て有利になりやすい一方、個人事業主には、自由な働き方と、節税の工夫という強みがあります。
- 会社員は厚生年金、個人事業主は国民年金が基本
- 会社員は、経費負担・福利厚生・退職金など、目に見えないメリットが多い
- 個人事業主は、働き方の自由度と、経費の工夫で差をつけられる
収益性の比較
会社員と、個人事業主(青色申告)で、年収350万円のケースを例に、手取りを比べてみましょう(下表は、一定の前提に基づく概算例です。実際の金額は、扶養家族の有無や、年度の税率・保険料率によって変わります)。
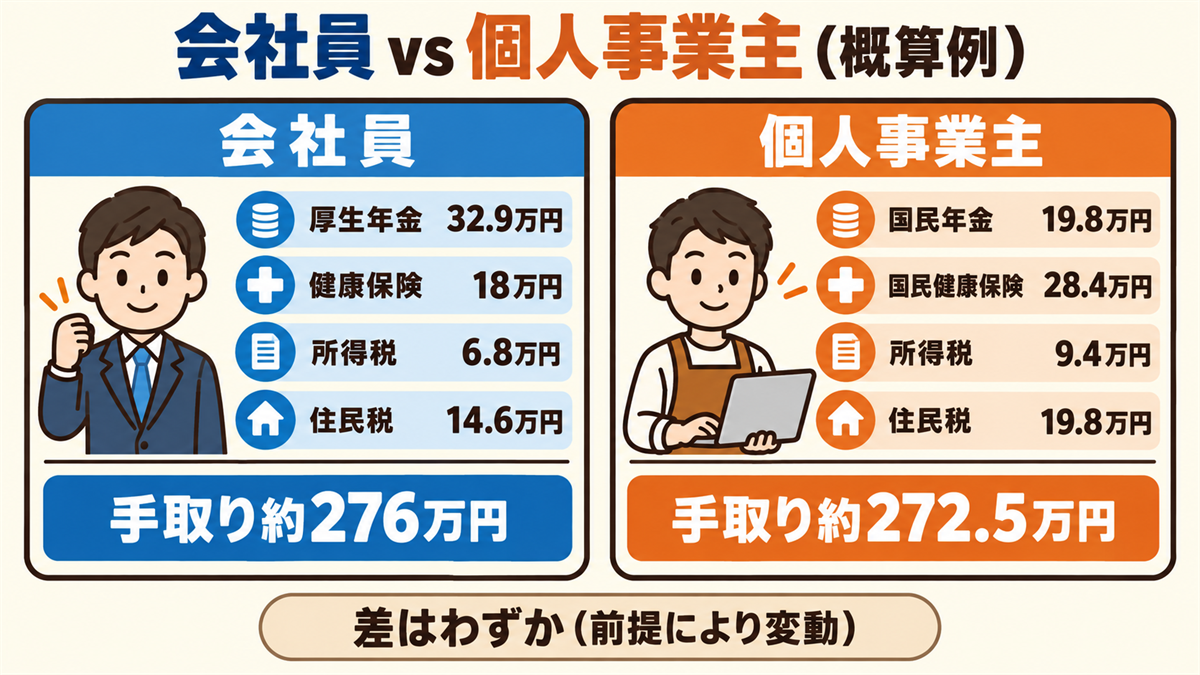
| 項目 | 会社員 | 個人事業主(青色申告) |
|---|---|---|
| 所得税 | 6.8万円 | 9.4万円 |
| 住民税 | 14.6万円 | 19.8万円 |
| 厚生年金保険料 | 32.9万円 | — |
| 国民健康保険料 | 18万円 | 28.4万円 |
| 国民年金保険料 | — | 19.8万円 |
| 手取り収入 | 約276万円 | 約272.5万円 |
| 月収換算 | 約23万円 | 約22.7万円 |
収入面では、会社員がわずかに有利な傾向がありますが、大きな差ではありません。ただし、これは福利厚生を含めない、手取り額だけの比較です。配偶者や子どもがいる場合は、控除が増え、金額が変わります。正確な金額は、確定申告ソフトのシミュレーターや、税理士への相談で確認してください。
年金の違い
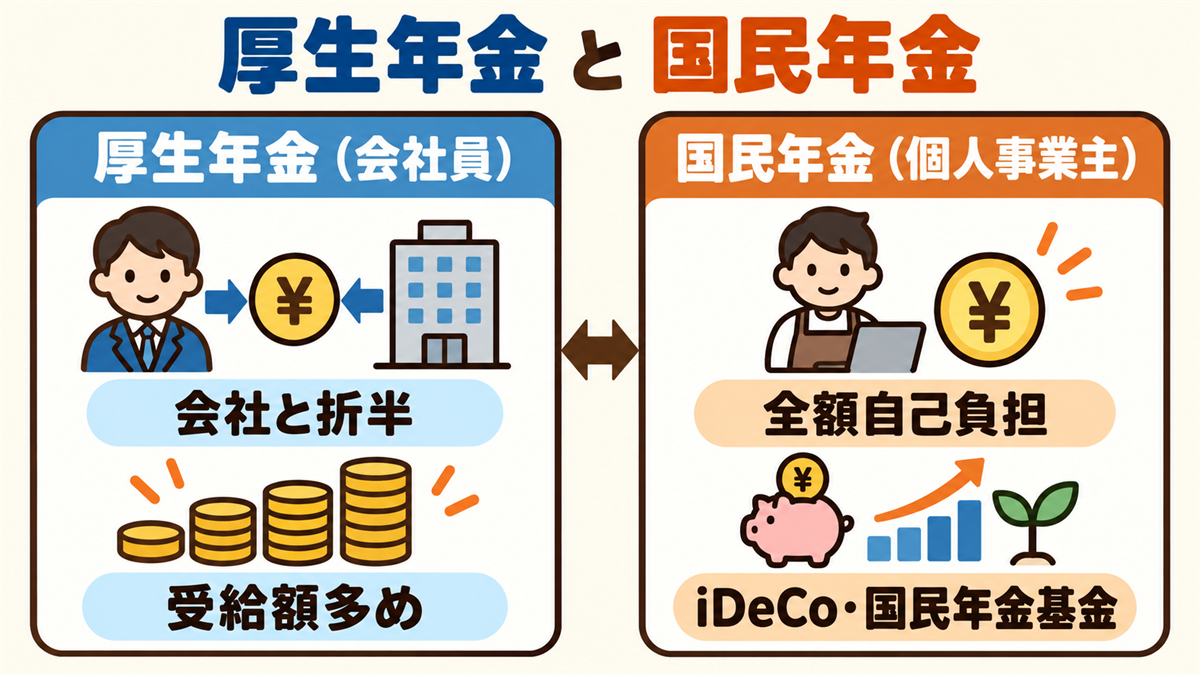
年金には、「厚生年金」と「国民年金」の2種類があります。会社員は、基本的に厚生年金に加入し、個人事業主は、国民年金に加入するのが一般的です。
厚生年金の保険料は、従業員と会社が折半して負担します。そのため、将来受け取る年金額は、国民年金だけの場合より、多くなる傾向があります。会社員として働いて受け取る給与は、実質的には、この会社負担分も含めた価値がある、と捉えることもできます。
また、厚生年金には、遺族厚生年金もあり、要件を満たせば、国民年金の遺族基礎年金より、手厚い保障が受けられる場合が多くあります。国民年金の遺族基礎年金は、子どもが一定の年齢に達するまでの支給が基本で、条件によっては寡婦年金など、限られた期間の給付にとどまる場合があります。個人事業主が、年金の上乗せを考える場合は、国民年金基金や、iDeCo(個人型確定拠出年金)などの活用も、選択肢になります。
福利厚生の違い
厚生年金以外にも、会社員には、個人事業主にはない、目に見えにくいメリットがあります。
- 経費の負担:光熱費、交通費、事務所の家賃、パソコンなどを、会社が負担してくれる
- 有給休暇:休んでも、一定の給与が支払われる
- 健康診断:年1回など、定期的な健康チェックの機会がある
- 退職金制度:一定の勤続年数を満たせば、退職時にまとまった金額を受け取れる場合がある
会社によっては、社員旅行や、社員食堂、社員割引などを用意しているところもあります。個人事業主は、こうした福利厚生を、自分で用意する必要があります。
個人事業主が有利な点:節税
年金や福利厚生では、会社員のほうが有利な面が多い一方、個人事業主には、節税の工夫という強みがあります。
- 配偶者に給与を支払う:条件を満たせば、事業専従者への給与を、経費にできる場合がある(配偶者が別に働いている場合の税務上の扱いは、税理士に確認)
- 取引先との飲食代を経費にする:業務に関連する範囲で、経費として計上できる(私的な費用と、混同しないよう注意)
- 書籍や研修費用を経費にする:業務に必要な学びの費用は、経費にできる(趣味・娯楽目的は対象外)
節税には、会計処理や、経費の管理に関する知識が必要です。不当な節税は、税務署から否認され、法的な問題につながる可能性もあるため、専門家(税理士)のアドバイスを受けながら、進めることをおすすめします。
確定申告と節税 個人事業主の確定申告は節税できる青色申告を選びましょう個人事業主の最大の強み:自由
金銭面では、会社員のほうが有利な場面が多いのは、事実です。ただ、個人事業主には、その差を埋める、自由に働けるメリットがあります。
理不尽な指示に従う必要がなく、無駄な会議に参加しなくてよいのは、大きな違いです。合わない取引先を、自分の判断で切る選択肢もあります。自分でビジネスを立ち上げ、決定を下せることは、やりがいや、自己実現につながる可能性があります。稼いだお金は、すべて自分のものになり、成果に応じた報酬を得られます。
一方で、リスクも伴います。ビジネスがうまくいかなければ、収入がなくなることもあり、マーケティングや財務管理の知識も、自分で身につける必要があります。社会保険や年金の手続きも、自分で行わなければなりません。
よくある質問
個人事業主は、会社員よりも老後の年金が少なくなりますか?
一般的には、厚生年金より、国民年金だけのほうが、受給額は少なくなる傾向があります。国民年金基金やiDeCoなど、上乗せの制度を活用することで、差を縮められる場合があります。
個人事業主は、有給休暇を取れませんか?
会社員のような有給休暇制度はありません。休んでいる間は、基本的に収入がなくなるため、自分で、休業に備えた資金計画を立てておく必要があります。
手取りだけを見て、会社員と個人事業主を比べてよいですか?
手取りだけでなく、年金、福利厚生、働き方の自由度など、複数の観点から比較することをおすすめします。金額は、扶養家族の有無や年度によっても変わるため、参考程度にとどめてください。
まとめ:金銭面と、働き方の自由、両方で考える
会社員と個人事業主のどちらが得かは、単純には決められません。手取り収入の差はわずかですが、年金や福利厚生を含めると、会社員が有利な場面が多くあります。一方、個人事業主には、自由な働き方と、節税の工夫という強みがあります。自分のライフスタイルや、将来の展望に合わせて、選びましょう。
- 手取りの差はわずか。会社員がやや有利な傾向
- 年金・福利厚生は、会社員のほうが手厚いことが多い
- 個人事業主は、自由な働き方と節税の工夫が強み
